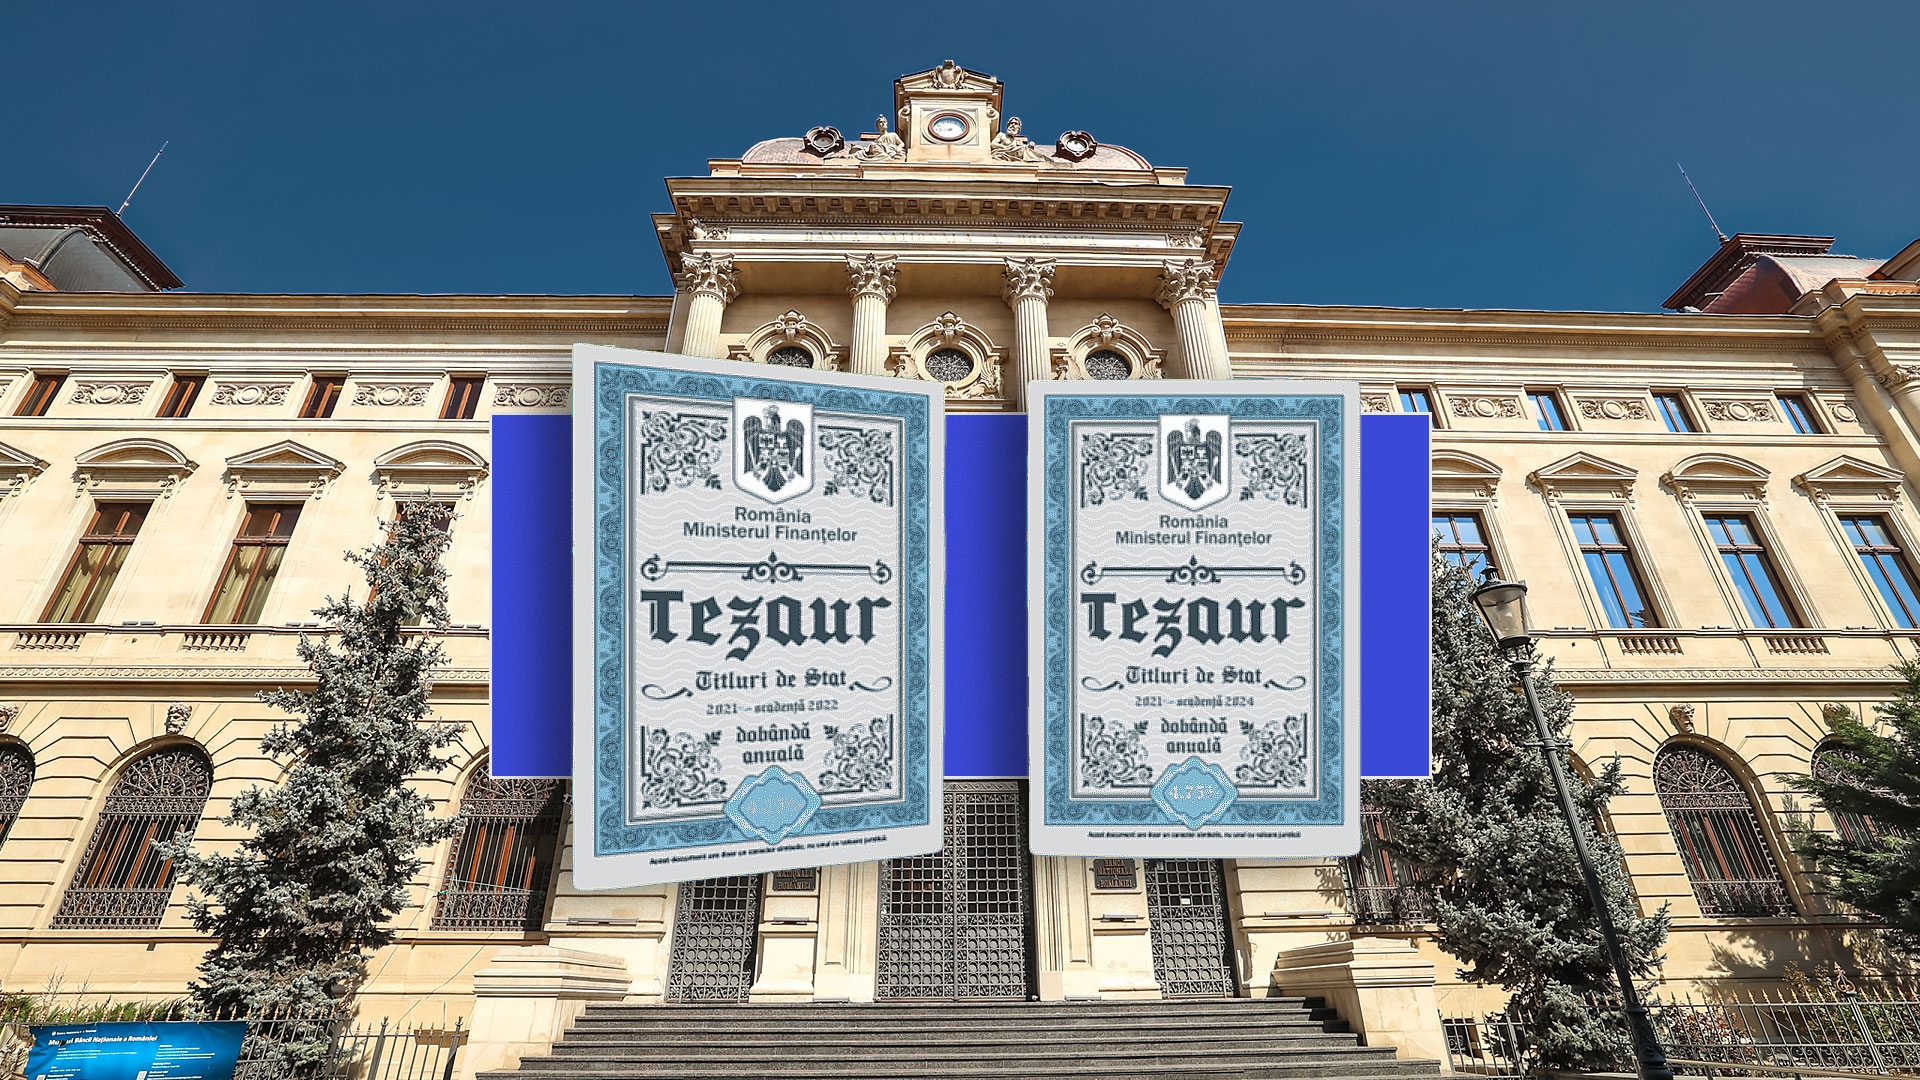


Ai bani puși deoparte și nu știi ce să faci cu ei? Ei bine, statul român vine cu o propunere care merită măcar calculată! Noua ediție TEZAUR a fost lansată, iar românii pot transforma economiile în titluri de stat și pot încasa dobândă pentru banii lăsați până la scadență.
Și aici apare întrebarea care îi interesează pe toți: cât scoți, concret, dacă bagi bani în TEZAUR? Noua ediție TEZAUR vine cu trei variante, în funcție de cât timp ești dispus să lași banii acolo. Pentru un an, dobânda este de 6,50%, pentru trei ani ajunge la 7%, iar cine alege perioada de cinci ani poate primi 7,50% pe an. Important: procentele sunt anuale, nu reprezintă câștigul cumulat pentru întreaga perioadă.
Câți bani poți câștiga dacă împrumuți statul român!
Emisiunea are data de 10 noiembrie 2026, cu scadențe pe 10 noiembrie 2027, 10 noiembrie 2029 și 10 noiembrie 2031, în funcție de termenul ales. Dobânda se calculează începând cu data emisiunii.
Pe scurt, schema este simplă: tu îi dai statului banii, statul îi folosește pentru finanțarea deficitului bugetar și refinanțarea datoriei publice, iar la termen îți înapoiază suma investită.
Bani
Dacă bagi 10.000 de lei într-o emisiune pe un an, la dobânda de 6,50% înseamnă 650 de lei câștig. La trei ani, cu 7% pe an, ajungi la 700 de lei în fiecare an, adică 2.100 de lei pe întreaga perioadă.
Iar varianta pe cinci ani este cea cu procentul cel mai mare: 750 de lei pe an, ceea ce înseamnă 3.750 de leidobândă în total, dacă păstrezi titlurile până la scadență și nu reinvestești dobânda. Cei 10.000 de lei inițiali se întorc separat la final.
Și mai este un detaliu care face oferta ceva mai interesantă: câștigurile din titlurile TEZAUR sunt neimpozabile.
Cât timp ai la dispoziție
Programul de subscriere a început pe 5 octombrie 2026 și se încheie cel târziu pe 6 noiembrie, însă nu toate metodele de cumpărare au aceeași dată-limită. Prin Ghișeul.ro, termenul este 4 noiembrie, iar prin Trezorerie online este 5 noiembrie. La ghișeele Trezoreriei poți subscrie până pe 6 noiembrie. Pentru Poșta Română, termenul este diferit în funcție de mediul urban sau rural.
Așa că, dacă vrei să intri în joc, nu merge chiar varianta „lasă că văd eu în ultima zi”. Ai trei variante principale: Trezoreria Statului, Poșta Română și Ghișeul.ro. Prin Trezorerie poți face și subscriere online, însă ai nevoie de cont în Spațiul Privat Virtual. Ghișeul.ro vine cu varianta comodă, direct online, cu plata prin card de debit.
Pentru cei care preferă mersul clasic, rămâne varianta Poștei Române.
La Trezorerie și la Poșta Română, suma minimă pentru subscriere este de 1 leu. Pe Ghișeul.ro, însă, fiecare subscriere trebuie să fie de cel puțin 1.000 de lei. Pentru această platformă există și un plafon de 200.000 de lei pentru fiecare cod de emisiune.
Titlurile TEZAUR pot fi răscumpărate înainte de termen, însă pierzi dobânda aferentă. Pentru titlurile cumpărate prin Poștă sau Ghișeul.ro, răscumpărarea se face pentru întreaga valoare din formularul de subscriere. Dacă ai primit deja dobânzi, acestea sunt luate în calcul la stabilirea sumei restituite.
De exemplu, dacă ai investit 10.000 de lei pe cinci ani și ai încasat deja dobânda anuală de 750 de lei, o răscumpărare anticipată poate duce la restituirea unei sume mai mici, astfel încât să fie recuperat practic capitalul inițial, fără câștigul din dobândă.
Alt detaliu important
Și nici aici lucrurile nu se rezolvă instant. Pentru răscumpărarea anticipată există termene de plată stabilite de program.
Un alt detaliu important: dobânda nu se capitalizează automat în cadrul aceleiași subscrieri. Cu alte cuvinte, dacă primești cei 750 de lei într-un an, acei bani nu încep automat să producă încă 7,50% în cadrul titlului respectiv. Pentru calculul câștigului, asta contează. De aceea, cei 3.750 de lei din exemplul pe cinci ani reprezintă totalul dobânzilor anuale încasate, fără să presupunem că acestea sunt reinvestite.
Pentru sumele disponibile în contul de subscriere de la Trezorerie există și procedura OPME, prin care banii pot fi transferați într-un cont bancar.
Operațiunea se face prin SPV, folosind formularul specific, unde completezi inclusiv IBAN-ul contului în care vrei să ajungă suma. Pentru această operațiune există un comision de 0,51 lei pentru transferurile de până la 50.000 de lei și 6 lei pentru sumele mai mari.
VEZI ȘI: Câți bani primești la pensie dacă ai cotizat doar 15 ani. Formula de calcul
Recomandarea video